

Український ринок надрокористування виявився доволі концентрованим і водночас глибоко пов'язаним із іноземним капіталом. До такого висновку прийшли аналітики R&D центру YouControl, які проаналізували дані Порталу відкритих даних про власників спеціальних дозволів на користування надрами. Джерелом для дослідження став офіційний Перелік спеціальних дозволів, що охоплює також дозволи на нафтогазоносні надра.
Скільки гравців і найбільші портфелі
Загалом в Україні 3557 чинних спецдозволів розподілені між 2317 українськими компаніями, лише двома іноземними юрособами та 90 фізичними особами. Але переважна більшість компаній обходиться одним-єдиним дозволом, тоді як окремі гравці накопичили десятки й навіть сотні.
Найбільший портфель — у компанії, що видобуває природний газ. Вона тримає 213 спецдозволів, і це беззаперечний лідер ринку. Друге місце посідає нафтовидобувна компанія з 90 дозволами. Третє місце у юрособи, класифікованої як "діяльність головних управлінь", у якої 42 дозволи. Помітну частину дозволів також контролюють регіональні водоканали та комунальні підприємства.
Злам у динаміці ліцензування
Якщо подивитись на історію видачі дозволів, вимальовується чіткий перелом. З 1990-х по 2000-ні ліцензування трималось на рівні 60-120 дозволів щорічно, без різких стрибків. Але у 2021 році, темпи різко пришвидшились. Тоді видали 341 дозвіл — абсолютний рекорд за весь період спостереження.
Примітно, що повномасштабне вторгнення не обвалило цю активність. У 2022-му, попри війну, видали 159 дозволів, у 2023-му — вже 223, у 2024-му — 195, а за неповний 2025 рік (перших 11 місяців) — 147. Тобто ліцензування продовжується навіть в умовах війни, хоч і не такими темпами, як у рекордному 2021-му.
Галузева і регіональна карта власників
За видом діяльності найбільша частка — майже половина, 47% (1092 компанії) — це власне добувна промисловість та розроблення кар'єрів. Ще 532 компанії формально відносяться до переробної промисловості, причому значна частина з них (148, або 28%) — це виробники напоїв. Водопостачання та водовідведення представлені 199 компаніями, торгівля — 80-ма, охорона здоров'я — 66-ма.
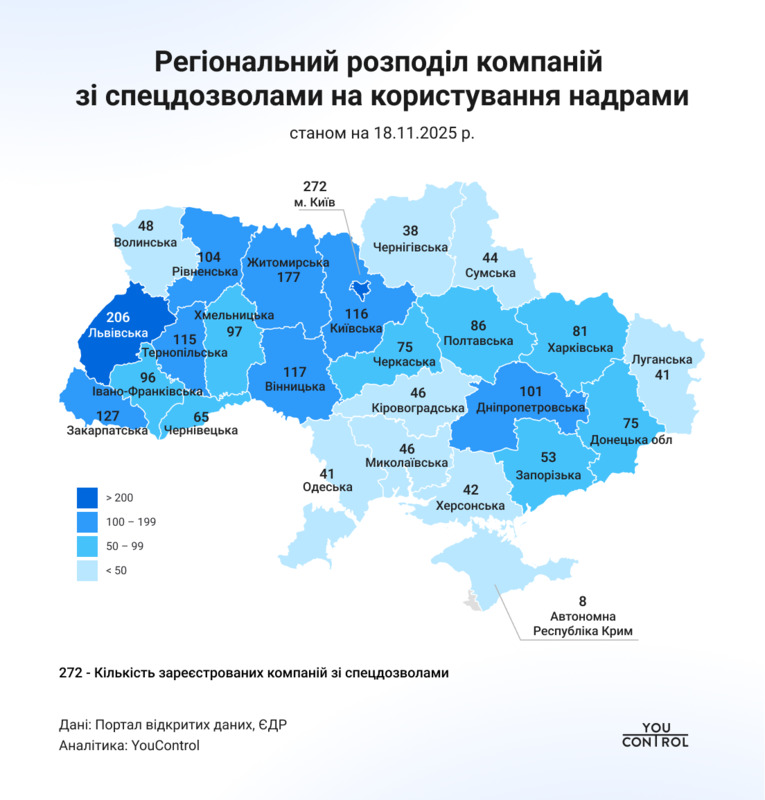
Географічно лідирує Київ — там зареєстровано 272 компанії з переліку. Далі йдуть Львівська (206) та Житомирська (177) області, а замикають п'ятірку лідерів Закарпатська (127) та Вінницька (117) області. Пояснення в тому, що столиця традиційно концентрує бізнес-активність, а західні й центральні регіони мають природний ресурсний потенціал, який і приваблює видобувні компанії.
Іноземна складова
Окремий блок дослідження — власники з-за кордону. У структурі власності 371 компанії виявлено учасників чи бенефіціарів із 58 країн світу. При цьому, сам факт наявності іноземного акціонера ще не означає реального іноземного контролю. Часто за такими структурами стоять українські кінцеві бенефіціари.
Найбільше іноземних співвласників з Кіпру – 142 компанії. Далі йдуть Нідерланди (42), Швейцарія (29), Велика Британія (26), Німеччина (21), Чехія (18), США (17), Австрія (15), Сейшельські острови (13) та Туреччина (11).
Окремо аналітики звернули увагу на компанії з можливим російським зв'язком. У п'яти з них у структурі власності прямо чи опосередковано фігурують особи з Росії. При цьому дві компанії, ймовірно, взагалі перереєстровані за російським законодавством. У 61 компанії з вибірки спрацював фактор "Експрес-аналізу" YouControl, що вказує на вірогідну реєстрацію за законодавством РФ. Здебільшого йдеться про юросіб, пов'язаних з тимчасово окупованими територіями — АР Крим, Донецькою, Луганською, Херсонською та Запорізькою областями.
Раніше Рада підтримала перетворення СхідГЗК на акціонерне товариство. Комбінат – це єдиний в Україні та найбільший у Європі виробник природного урану.